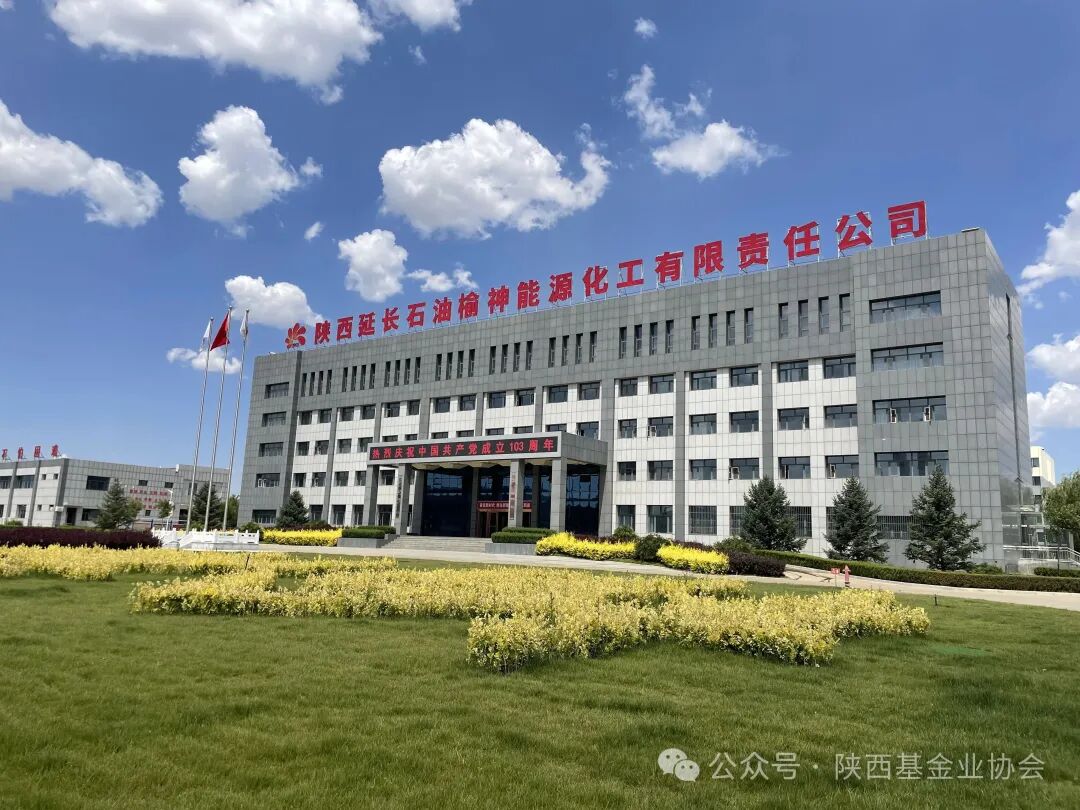
近日,陕西省证券投资基金业协会“走进上市公司”系列活动第42场、第37家上市公司走进陕西兴化化学股份有限公司(002109.SZ)控股子公司——陕西延长石油榆神能源化工有限责任公司(下称“榆神能化”)实地调研。本次活动由协会主办,证券日报社协办,国信证券陕西分公司承办。来自16家机构及个人投资者代表共20余人参加,活动由协会秘书长哈立新主持。
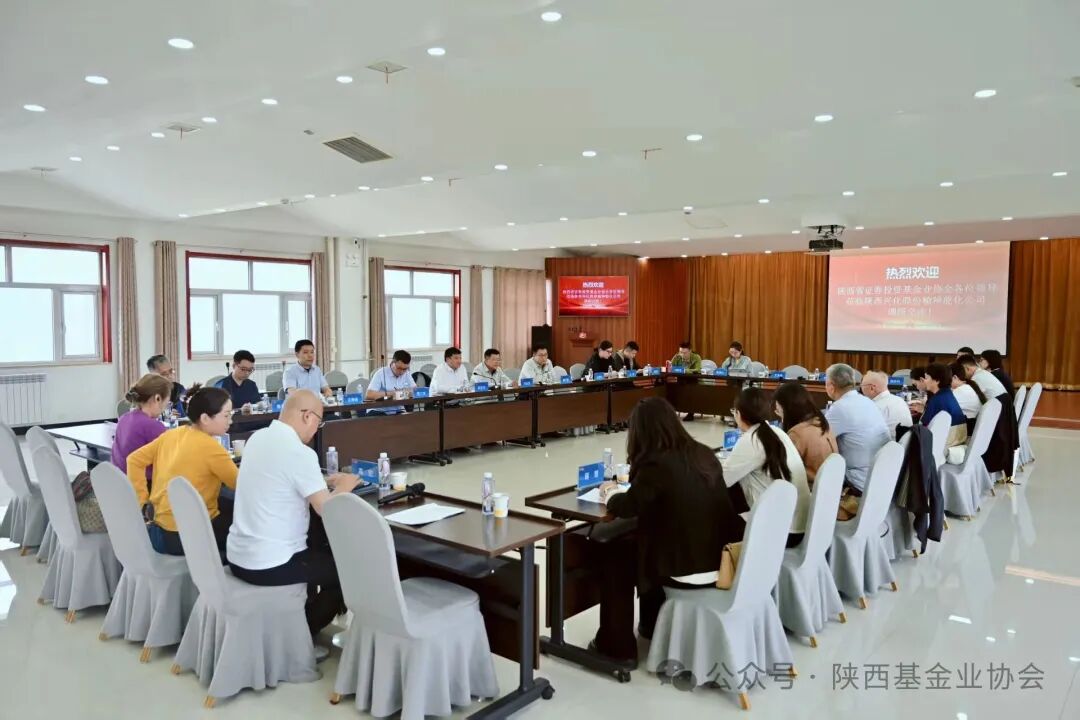
这是协会继当日上午调研农心科技之后,化工板块上市公司第二站。从农药制剂到煤基乙醇,资本正在深度审视陕西能源化工板块在“双碳”目标与能源安全战略下的结构性机会。
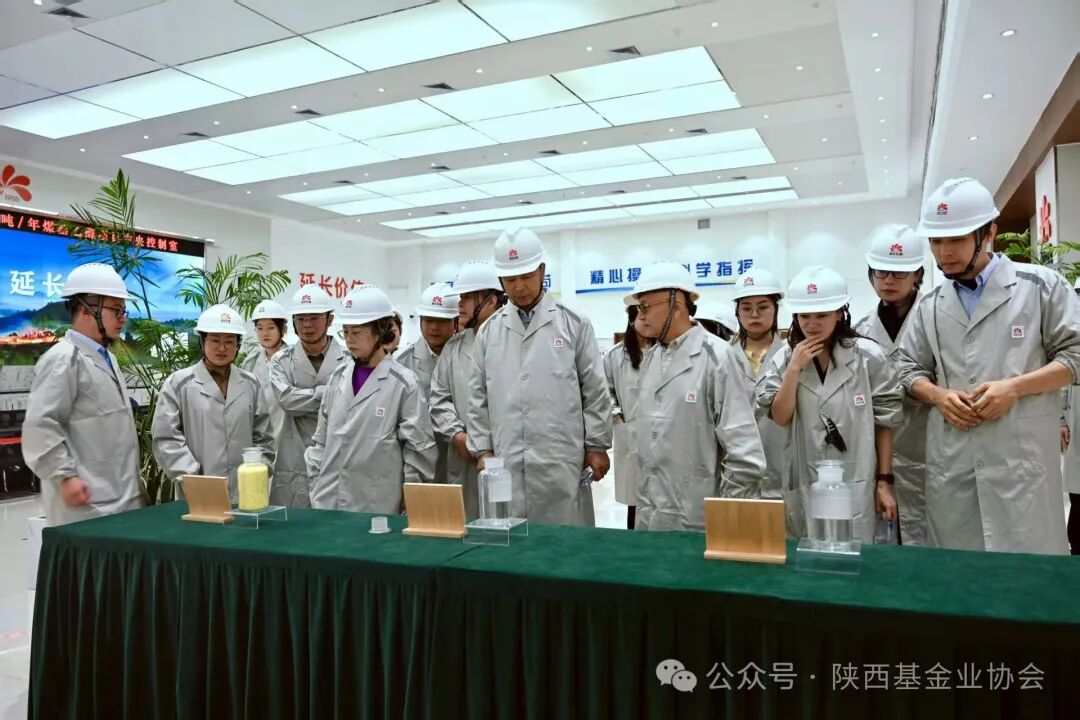
代表们首先参观了榆神能化50万吨/年煤基乙醇装置及生产园区,了解装置运行、产品工艺及基地运营情况。这座国内首套大规模非粮食路线煤基乙醇工业化装置,是此次调研的核心,也是理解兴化股份转型逻辑的起点。
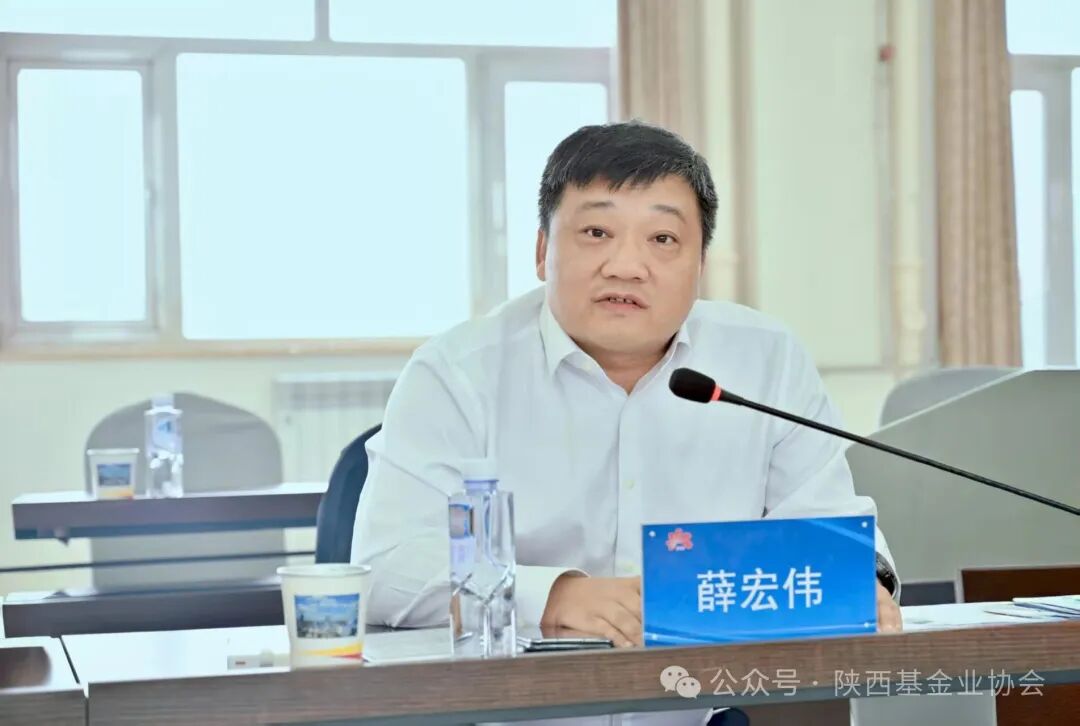
在座谈交流环节,兴化股份总经理兼董事薛宏伟围绕公司基本情况、产业布局、生产经营及未来发展规划作详细介绍。
随后,投资机构代表和兴化股份高管团队进行了深度交流。
从硝酸铵到煤基乙醇:三次转型后的平台雏形
兴化股份前身可追溯至1997年,2007年1月在深交所上市。公司实际控制人为陕西省国资委,控股股东为延长石油集团。经过三次产业转型,兴化本部目前具备年产30万吨合成氨、30万吨甲醇、10万吨甲胺/DMF、10万吨乙醇或16万吨醋酸甲酯的基本产能;榆神能化具备年产50万吨煤基乙醇产能。公司乙醇产能口径合计约60万吨/年,若后续再整合延长集团内凯越煤化50万吨/年乙醇产能,未来将达到110万吨/年。
在笔者看来,这并非简单的产能扩张。兴化股份从传统硝酸铵、合成氨等基础化工,转向煤基乙醇这一清洁燃料和工业原料平台,背后是延长石油体系内煤炭、技术、资本与上市平台的重新排列。上市公司成为产业化载体,优势在于集团支撑,约束也在于此——其成长节奏,很大程度上取决于集团技术输出、资产整合和关联交易安排。资本看的是“首套装置”的稀缺性,产业面对的却是工程放大、成本控制和稳定盈利的硬约束。
技术突破与产业逻辑:壁垒在集团,兑现看工程
榆神能化50万吨/年煤基乙醇项目,是国内首套大规模非粮食路线煤基乙醇工业化装置。其核心技术——二甲醚羰基化制乙醇,由延长石油与中国科学院联合研发,具有完全自主知识产权,相关技术获国家发明专利金奖。技术由双方共同持有,延长石油占比51%。
从行业视角看,煤基乙醇的战略价值体现在三个层面:其一,能源安全与煤炭清洁利用。煤基乙醇以煤为原料,不依赖粮食,为煤炭清洁高效转化提供了新路径。
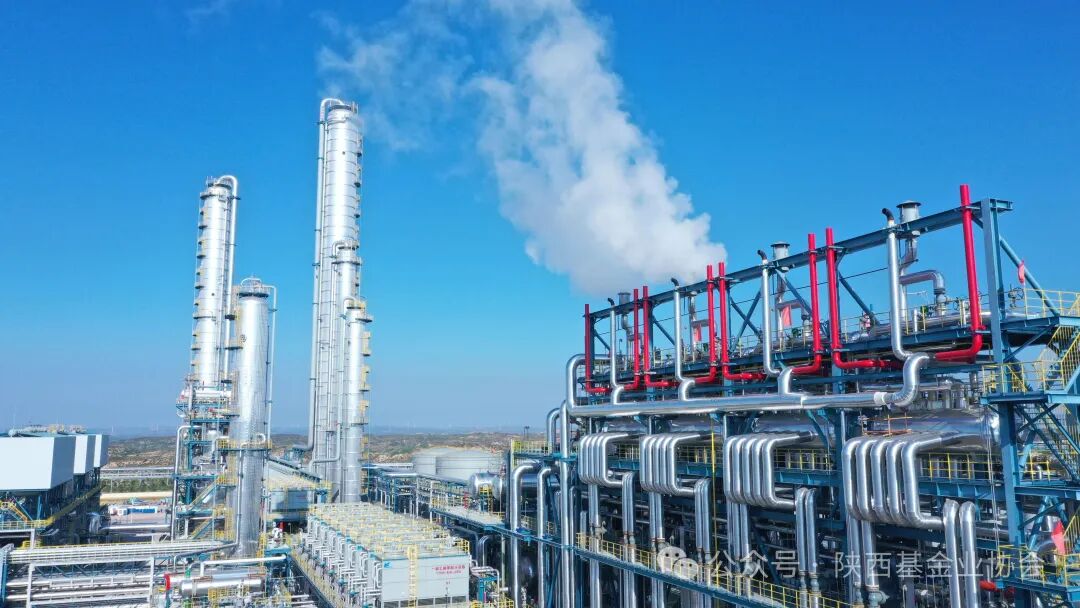
薛宏伟在交流中表示,煤制乙醇在战时或紧急状况下可直接替代汽油,具有战略储备价值。其二,成本优势与下游应用拓展。据现场介绍,煤制乙醇较粮食乙醇每吨成本低约2000元。成本下降后,下游可用于精细化工、涂料、医药、新能源等领域。目前全国工业乙醇(煤制乙醇)产能约285万吨,随着应用场景增加,供给仍显不足。其三,技术壁垒与产业格局。薛宏伟表示,按照延长石油目前的布局,未来五年内几乎不会有新的煤制乙醇产能增加,行业竞争格局相对稳定。
笔者从调研信息看,技术壁垒真实存在,专利和技术持有却在集团层面,上市公司通过控股子公司承接工业化。未来技术许可、资产注入和关联交易如何安排,才是护城河能否转化为上市公司利润的关键。五年内新增产能有限,短期有利于格局稳定;若需求培育偏慢,价格弹性同样有限。
经营现实:产能爬坡、检修影响与ST整改
座谈中,机构代表对兴化股份2024年、2025年连续亏损及ST相关事项高度关注,管理层对此进行了坦率回应。
薛宏伟表示,亏损主要受大环境、行业周期影响。榆神能化50万吨/年装置设计产能50万吨,2026年目标产量42万吨,2027年力争43万至45万吨,目前尚未满产。装置在长周期运行、能耗指标优化、成本管控方面仍有提升空间。此外,2026年6月装置进行了一次大修,大修成本高,对当期利润产生较大影响。同时,催化剂寿命是决定检修周期的关键变量,目前第三代催化剂实验室数据显示可运行18个月,较第一代有明显提升。薛宏伟同时表示,榆神能化装置还承担着部分科研任务,工业放大过程中存在设计环节的“卡脖子”问题,后续仍需一定投资和改造。
关于成本与售价,薛宏伟给出测算:1吨乙醇约用3.3吨煤,煤制乙醇完全成本在当前煤价下约4500元/吨(不含大修和产能利用率波动),目前销售价格约5200至5800元/吨(含税)。若按110万吨乙醇产能(现有60万吨加上拟收购的凯越煤化50万吨)来看,在装置稳定、原材料成本可控的前提下煤制乙醇具备较好的盈利潜力。这一基本盘同样是公司未来盈利的基础。
在笔者看来,这一测算是静态的,尚未充分计入折旧、财务费用、税费和产能利用率波动,煤价、检修、催化剂寿命和满产节奏都会改写数字。
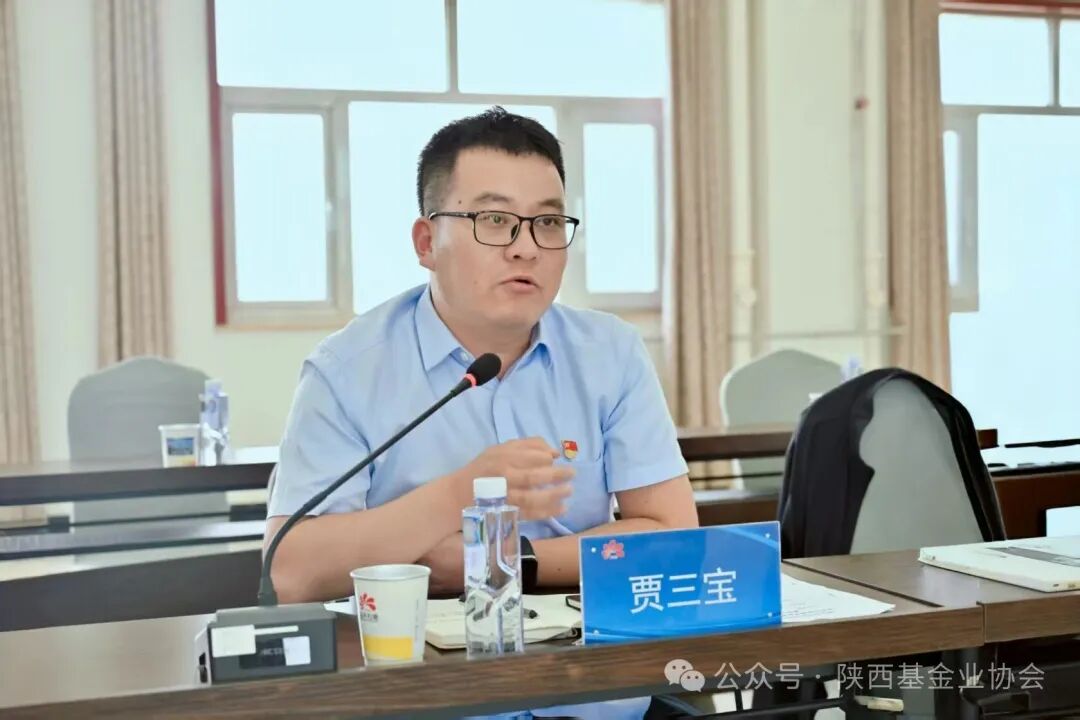
关于ST事项,董事会秘书贾三宝表示,公司财务审计报告为标准无保留意见,问题出在内部控制审计报告环节,主要涉及费用和收入确认时点等会计处理问题,并非凭空捏造数据。他表示,在监管趋严背景下,中介机构对会计准则执行更为审慎,部分此前争议事项被重新认定。公司正在积极整改,力争尽快消除相关影响。连续亏损与ST叠加,市场容易给出治理折价,但内控问题不等同于经营造假,整改完成是风险偏好修复的前提。
对于投资者关心的煤炭价格,薛宏伟分析认为,当前煤价上涨受美伊战争推高油价、山西矿难后安全监管趋严、电厂冬季储煤等多重因素叠加影响,但高点可能已经过去。他同时表示,化工行业对煤价上涨的传导能力较强,以甲醇为例,煤价上涨后甲醇价格涨幅更大,化工品顺价能力优于钢铁、焦化等行业。榆神能化所用煤炭绝大部分来自延长石油自有煤矿,保供上有一定优势。
笔者以为,自产煤是成本护城河,也带来关联交易定价问题。煤价上行时优势明显,煤价下行时则需观察内部结算是否仍具有经济性。
未来增长:电子化学品、精细化工与产能整合
在传统煤化工基本盘之上,兴化股份正在谋划新的增长曲线。
电子化学品方向,公司后续初步构想是规划布局电子级乙醇、电子级乙酸甲酯、电子级乙酸乙酯等产品。薛宏伟介绍,陕西省半导体产业聚集度较高,西安、武汉、成都、重庆等周边区域需求旺盛。
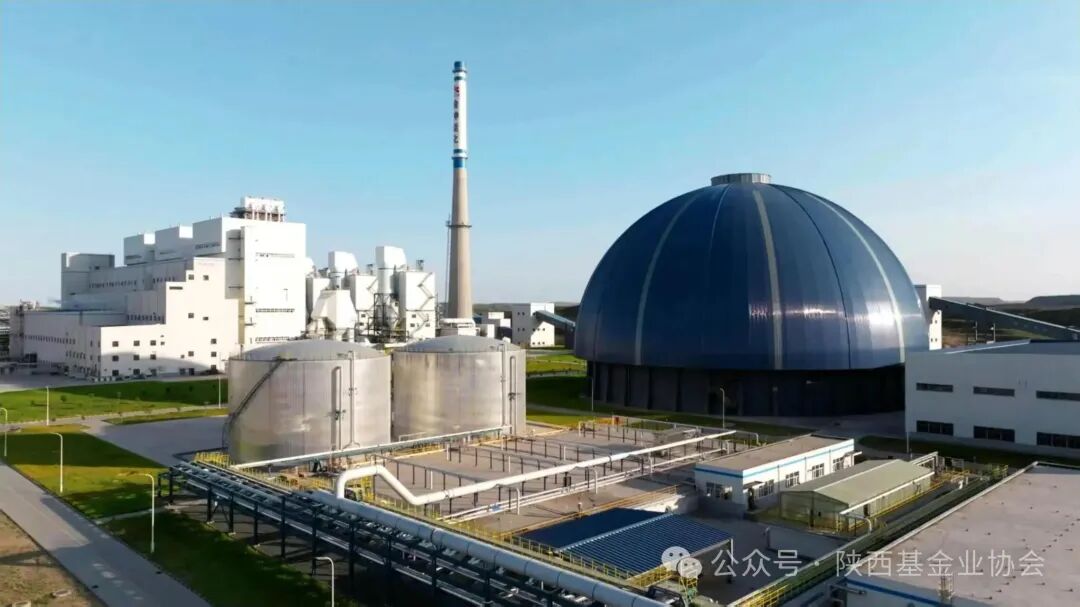
精细化工方向,公司规划了乙基胺等项目。此外,公司积极与中国科学院兰州化工所对接,探索以乙醇为原料生产PHD(可降解塑料)的可行性。
产能整合方面,公司已公告拟收购凯越煤化50万吨/年乙醇产能。若收购完成,兴化股份煤制乙醇产能将达110万吨/年,有望成为国内煤基乙醇领域的核心平台。
薛宏伟表示,延长石油对“十五五”规划正在论证,上市公司将充分依托集团规划项目,择优、择机实施资本运作。
这些方向符合化工精细化、国产替代和可降解材料的长期逻辑,但笔者以为,电子化学品认证周期长、客户壁垒高,PHD仍处于探索期,产能整合能增厚基本盘,但收购对价、整合风险和同业竞争仍需跟踪。第二曲线不是估值即刻兑现,而是未来三到五年的观察项。
调研观察
兴化股份的产业价值在于,以煤基乙醇为核心基本盘,以电子化学品和精细化工为延伸方向,依托延长石油集团的资源与技术支撑,形成“一头多尾”的煤化工产业格局。公司拥有国内首套大规模非粮食路线煤基乙醇工业化装置,技术自主可控,成本具备一定优势,110万吨乙醇产能整合若完成,将进一步巩固行业地位。
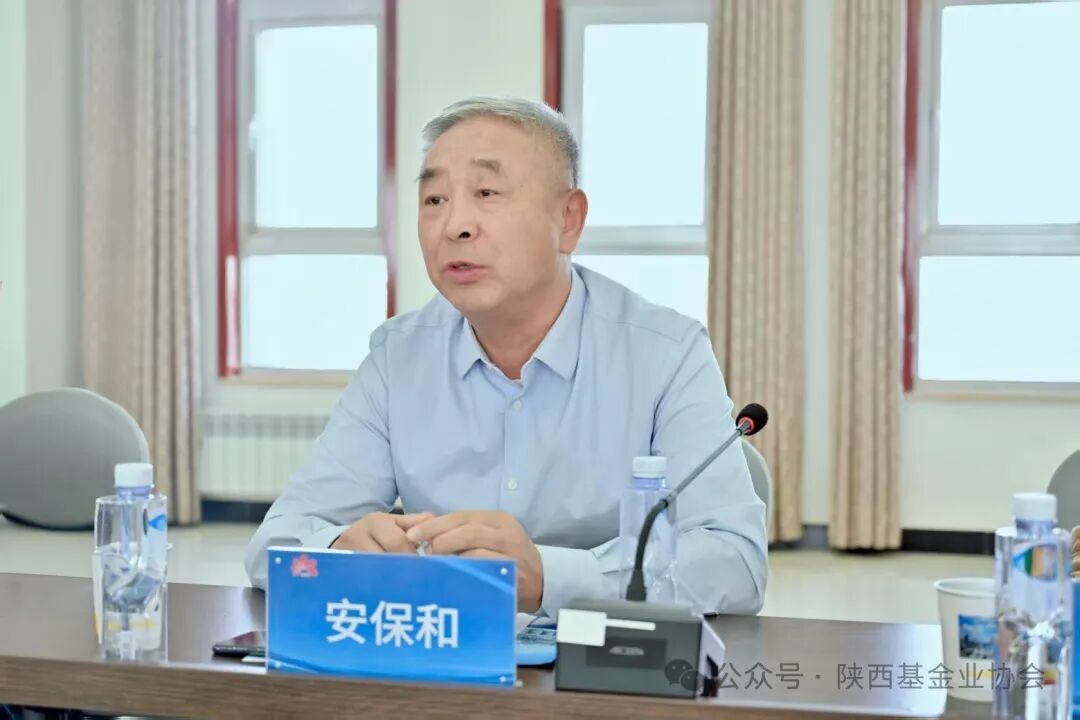
证券投资专业委员会主任安保和在点评中表示,兴化股份的核心价值在于两个“门槛”:一是资金门槛,煤化工行业重资产投入,投资者进入行业有一定的难度;二是技术门槛,煤基乙醇技术具有完全自主知识产权,没有核心技术无法进入。公司上述两个优势并未因被ST而改变。
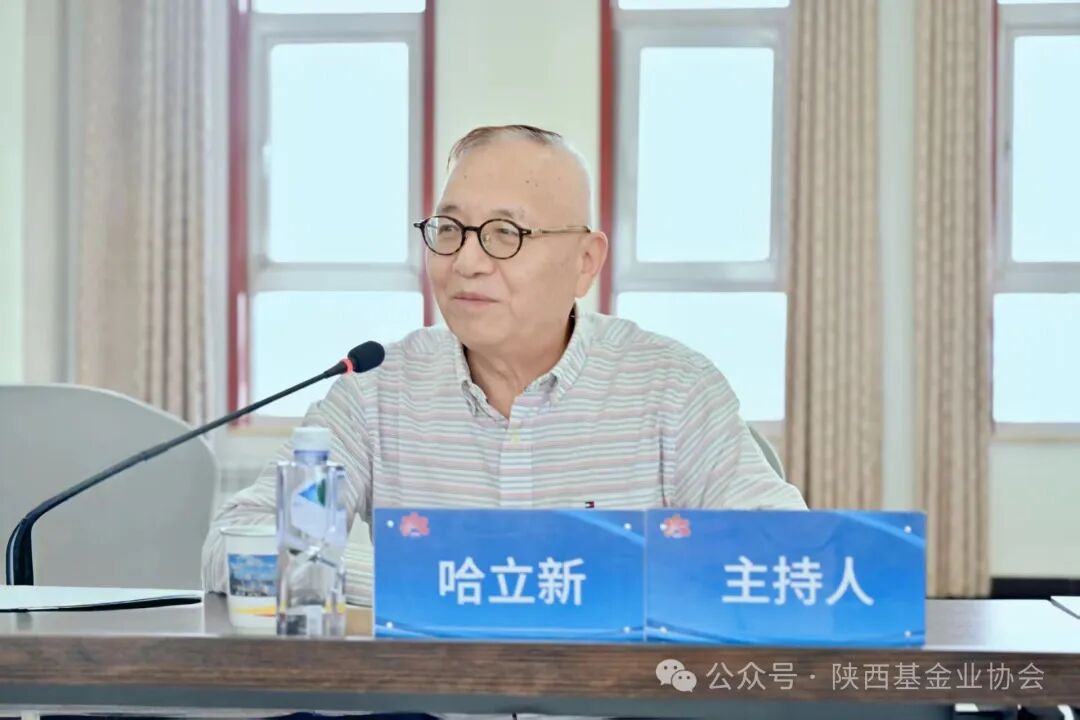
协会秘书长哈立新在总结中表示,兴化股份依托延长石油集团,未来发展可期。他同时强调,陕西投资者应深耕本地上市公司,多关注具有长期潜力的标的。协会将继续发挥桥梁作用,推动资本与产业深度对接。
多位参会代表表示,本次活动内容充实、信息客观,对煤基乙醇的技术壁垒、产业逻辑和成长空间有了更立体的认知,也对上市公司规范治理和产能爬坡阶段的经营特点有了更直接的了解,为后续投资决策和业务合作积累了经验。同时,公司目前仍处于产能爬坡和装置优化阶段,2026年上半年受检修及市场竞争等因素影响,利润表现阶段性承压。ST相关事项尚待整改完成,电子化学品和精细化工项目多数仍处于规划和建设期,产能释放节奏、下游认证进度及煤炭价格波动仍需持续跟踪。
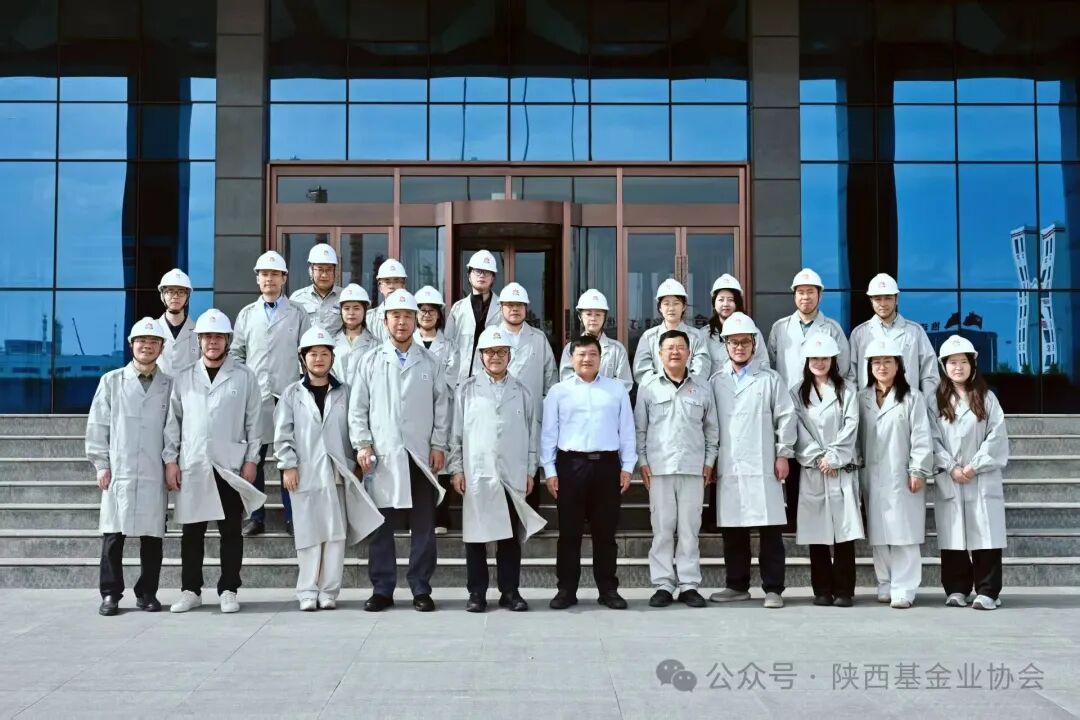
参加本次调研的还有:陕西延长石油榆神能源化工有限责任公司总经理兼董事刘永亚;证券日报陕西地区负责人赵静;开源证券榆林分公司总经理蒋慧;陕西投资基金管理有限公司、陕西科技创业投资管理有限公司、陕西永安信私募基金管理有限公司、西安西投资本管理有限公司、西安瀑布资产管理有限公司;国信证券股份有限公司榆林沙河路证券营业部、深圳开源证券投资有限公司;西部信托有限公司、中联资产评估集团(陕西)有限公司及个人投资者等。
在笔者看来,兴化股份是一个典型样本:中国自主煤化工技术从实验室走向工业化,资本看到的是技术突破和平台整合,产业面对的却是催化剂寿命、检修周期、成本曲线、经营业绩和客户认证。它的长期价值,取决于能否把“首套装置”变成“稳定盈利装置”,把集团技术优势变成上市公司现金流。这个过程,需要耐心,也需要冷静。
(投资有风险,本文不构成投资建议。)